Article de recherche · Mathématiques
Pourquoi le hasard revient en 2D — mais peut s’échapper en 3D
À chaque pas, un marcheur choisit au hasard l’une des directions voisines. Sur une ligne et sur un plan, il revient presque sûrement à son point de départ. Dans l’espace, il dispose d’une probabilité positive de ne jamais revenir. Une seule dimension supplémentaire fait basculer le résultat.
Conclusion en une phrase
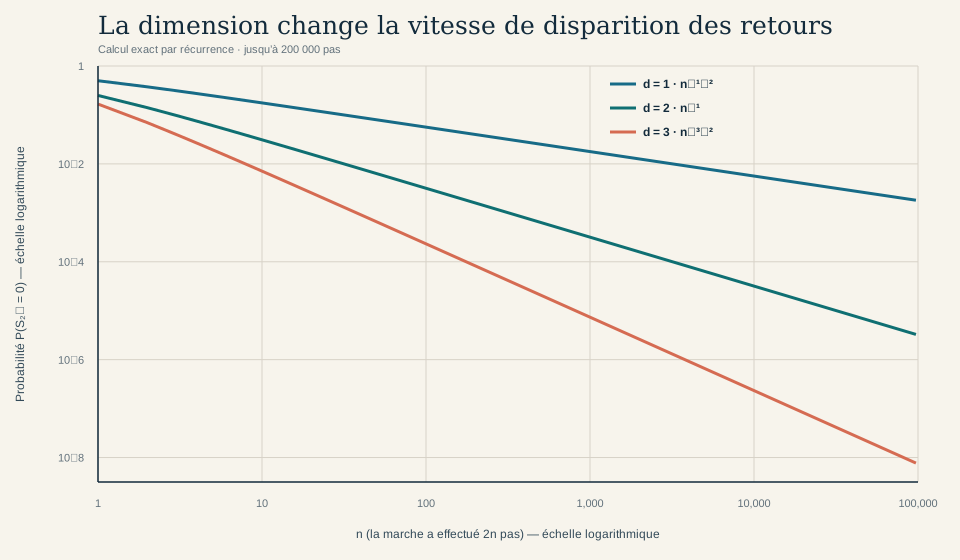
Pour la marche simple symétrique sur , la probabilité d’être à l’origine après 2n pas décroît comme ; la somme de ces probabilités diverge en dimensions 1 et 2, mais converge dès , exactement le critère qui sépare retour presque certain et possibilité d’évasion.
1. Le problème et les mots précis
La marche part de sur le réseau entier . À chaque instant, elle ajoute avec la même probabilité l’un des 2d vecteurs : un seul axe change d’une unité. Les pas sont indépendants. Ce modèle est « simple » parce qu’il ne permet que les voisins immédiats, et « symétrique » parce qu’aucune direction n’est favorisée.
Le premier retour est le temps . La marche est récurrente si ; elle est transiente si cette probabilité est strictement inférieure à 1. « Presque sûrement » autorise des trajectoires exceptionnelles de probabilité nulle et ne fournit aucun délai maximal de retour.
Le problème est donc net : pour quelles dimensions la série des occasions de retour reste-t-elle assez riche pour rendre le retour certain ? Pólya l’a résolu en 1921 : récurrence pour ; transience pour .[1][9]
2. Recherche et sélection des sources
Recherche effectuée le 11 septembre 2026 dans EuDML, les pages DOI et éditeurs, les archives d’auteurs de Dartmouth, Chicago et Duke, ainsi que les catalogues Cambridge, Wiley et AMS. Les requêtes ont combiné « Pólya random walk recurrence », « lattice Green function », « local central limit theorem », « Chung–Fuchs criterion », « multiple returns » et « electric networks recurrence ».
Dix références centrales ont été retenues : le texte original, le critère général de Chung–Fuchs, deux travaux historiques sur les intégrales et retours multiples, deux monographies classiques, trois traitements modernes ou pédagogiques et une extension aux graphes infinis. Les sources de vulgarisation sans preuve, les simulations non reproductibles et les variantes éloignées du réseau ont été exclues.
Les pages bibliographiques servent à vérifier l’édition, le DOI et la portée ; les textes accessibles intégralement ont été utilisés pour contrôler les définitions, l’équivalence par fonction de Green, la preuve asymptotique et l’analogie électrique. Aucun résultat numérique n’est repris d’une simulation tierce.
3. Des retours au nombre moyen de visites
Posons et . Cette quantité G, appelée fonction de Green à l’origine, est le nombre moyen de visites à l’origine, en comptant l’instant initial. Elle additionne toutes les probabilités d’y être exactement au temps n ; elle ne suppose pas que ces événements soient indépendants.
Soit , la probabilité de revenir au moins une fois. Après chaque retour, la propriété de Markov redémarre le même problème. Le nombre de visites suit donc la structure géométrique : si , alors ; si , G diverge. Ainsi, démontrer la récurrence revient exactement à tester la divergence de .[8][9]
Cette étape évite un piège : la divergence de ne suffit pas en général à conclure par un argument naïf de Borel–Cantelli, car les retours sont dépendants. C’est le redémarrage markovien qui fournit ici l’équivalence exacte.
4. Pourquoi le seuil est deux
La fonction caractéristique d’un pas vaut . L’inversion de Fourier donne . Pour sommer proprement, on introduit , puis on fait tendre s vers 1 : .[2][8]
Toute la question se concentre près de , où . Par conséquent, se comporte comme . Le noyau de Green se comporte donc comme une constante divisée par , où .
En coordonnées radiales, une coquille de rayon r apporte un facteur de volume proportionnel à . L’intégrale décisive devient . Elle diverge pour et , mais converge pour . Par l’équivalence précédente, c’est exactement le seuil entre récurrence et transience.
5. Calcul reproductible en dimensions 1 à 3
Les retours ne sont possibles qu’aux temps pairs. En une dimension, . En deux dimensions, l’identité combinatoire donne les décroissances et . En trois dimensions, une récurrence exacte des coefficients multinomiaux calcule sans simulation.[4][5][9]
Le script additionne les termes jusqu’à , soit 200 000 pas. Pour , la somme partielle vaut 1,514910606. La correction de queue du premier ordre issue du théorème limite central local donne , donc . L’écart avec la constante publiée 0,3405373296 est de ; cette concordance est un contrôle numérique, pas la preuve de la transience.[3][6][9]
| Nombre total de pas | |||
|---|---|---|---|
| 20 | 0.176197 | 0.0310454 | 0.00710835 |
| 2 000 | 0.0178390 | 0.000318230 | 0.00000737453 |
| 200 000 | 0.00178412 | 0.00000318309 | 0.00000000737727 |
6. Trois intuitions à corriger
- Revenir presque sûrement ne signifie pas revenir vite. En dimension 2, la somme diverge seulement comme un logarithme : les retours deviennent rares, mais pas assez vite pour que leur poids total soit fini.
- Récurrent ne signifie pas confiné. En dimensions 1 et 2, la marche visite des positions arbitrairement éloignées tout en revenant encore ; le théorème porte sur le retour, non sur une distance bornée à l’origine.
- Trois coordonnées récurrentes ne rendent pas leur rencontre récurrente. Revenir en dimension 3 exige que les trois coordonnées soient simultanément nulles au même instant. Cette synchronisation supplémentaire transforme une décroissance en , qui est sommable.
7. Ce que le théorème ne dit pas
- La preuve vise la marche simple, symétrique, sans dérive, à pas indépendants sur le réseau entier. Une dérive non nulle rend déjà la marche unidimensionnelle transiente ; des sauts lourds peuvent aussi modifier le seuil.
- La dimension euclidienne ne suffit pas pour tous les graphes. Croissance du volume, résistances, isopérimétrie et géométrie globale peuvent modifier la classification ; un graphe dessiné dans le plan n’est pas automatiquement récurrent.[2][10]
- Le calcul à 200 000 pas utilise des récurrences exactes en virgule flottante, puis une extrapolation asymptotique de la queue en dimension 3. Le résultat à neuf décimales est vérifié contre la littérature, mais il n’est pas présenté comme une borne certifiée par arithmétique d’intervalle.
- Le problème posé est néanmoins fermé : pour la marche simple symétrique sur , le théorème et sa preuve déterminent entièrement la réponse. Les questions ouvertes commencent avec d’autres graphes, dépendances ou lois de pas.
8. Références centrales réellement consultées
Chaque note précise le rôle de la source. Les liens mènent au texte, au DOI ou à la page officielle de l’éditeur.
G. Pólya (1921). Über eine Aufgabe der Wahrscheinlichkeitsrechnung betreffend die Irrfahrt im Straßennetz. Mathematische Annalen 84, 149–160.
Texte original qui établit la récurrence sur les réseaux de dimensions 1 et 2 et la transience à partir de la dimension 3.
K. L. Chung & W. H. J. Fuchs (1951). On the Distribution of Values of Sums of Random Variables. Memoirs of the American Mathematical Society, no. 6.
Généralise le problème de récurrence au-delà de la marche simple et fonde le critère par fonction caractéristique.
G. N. Watson (1939). Three Triple Integrals. Quarterly Journal of Mathematics os-10(1), 266–276.
Évalue des intégrales de réseau qui interviennent dans la constante de Green du réseau cubique.
W. Feller (1968). An Introduction to Probability Theory and Its Applications, Volume I. 3rd ed., Wiley.
Référence pour les marches, les événements récurrents, les fonctions génératrices et l’approximation de Stirling.
C. Domb (1954). On Multiple Returns in the Random-Walk Problem. Proceedings of the Cambridge Philosophical Society 50(4), 586–591.
Relie les probabilités de retour à temps fixé aux méthodes asymptotiques et aux retours multiples.
E. W. Montroll (1956). Random Walks in Multidimensional Spaces, Especially on Periodic Lattices. Journal of the Society for Industrial and Applied Mathematics 4(4), 241–260.
Développe le calcul des fonctions de Green et des probabilités de retour sur plusieurs réseaux périodiques.
P. G. Doyle & J. L. Snell (1984/2006). Random Walks and Electric Networks. Carus Mathematical Monographs 22; open 2006 edition.
Donne une seconde lecture du seuil dimensionnel via la résistance effective entre l’origine et l’infini.
G. F. Lawler & V. Limic (2010). Random Walk: A Modern Introduction. Cambridge Studies in Advanced Mathematics 123.
Traite le théorème limite central local, les fonctions de Green et l’équivalence entre récurrence et divergence du nombre moyen de visites.
R. Durrett (2019). Probability: Theory and Examples. 5th ed., Section 5.4.
Fournit une preuve combinatoire moderne, les asymptotiques en dimensions 1 à 3 et la constante numérique de retour en dimension 3.
W. Woess (2000). Random Walks on Infinite Graphs and Groups. Cambridge Tracts in Mathematics 138.
Montre pourquoi la géométrie du graphe, et pas seulement son dessin euclidien, gouverne la récurrence au-delà des réseaux réguliers.