Article de recherche · Finance quantitative
La racine du temps : règle ou raccourci ?
Multiplier une VaR quotidienne par semble presque naturel. Ce geste n’est pourtant un théorème que sous des hypothèses précises. Nous les isolons, puis nous mesurons ce qui se passe lorsqu’elles cessent d’être vraies.
Conclusion en une phrase
La règle est exacte pour une VaR gaussienne de rendements indépendants et de variance constante ; ailleurs, son erreur n’a ni signe ni taille garantis, si bien que le risque doit être modélisé et validé directement à l’horizon visé.
1. Le problème et les définitions
Soit le rendement logarithmique d’un portefeuille au jour t. Sur h jours, le rendement cumulé est . La valeur à risque au niveau 99 %, notée , est ici le seuil de perte dépassé avec une probabilité de 1 %. Une VaR de 3 % ne dit rien, à elle seule, sur la perte moyenne au-delà de 3 %.
La règle de la racine du temps prend la VaR à un jour et pose . Pour dix jours, le multiplicateur vaut . La question n’est pas de savoir si ce calcul est commode, mais s’il conserve le quantile de la distribution des pertes à l’horizon réellement décidé.
L’enjeu est double. Une sous-estimation laisse trop peu de marge face aux pertes ; une surestimation immobilise inutilement du capital ou peut conduire à rejeter une position acceptable. La direction de l’erreur importe donc autant que sa taille.
2. Comment la littérature a été sélectionnée
Recherche effectuée le 4 septembre 2026 à partir des pages d’éditeurs, DOI, archives institutionnelles et documents de la Banque des règlements internationaux. Les requêtes ont combiné « square-root-of-time », « time scaling risk », « temporal aggregation GARCH », « interval forecast evaluation » et leurs variantes.
Ont été retenus dix textes centraux : les travaux fondateurs sur ARCH/GARCH, deux articles consacrés directement au changement d’horizon, une étude de l’agrégation temporelle, une méthode de risque de queue multi-jours, un cadre de validation, une synthèse des faits stylisés, une référence sur les limites de la VaR et le document réglementaire qui a popularisé . Les commentaires secondaires, études sans lien direct avec l’horizon et doublons ont été écartés.
La bibliographie sert ici à délimiter ce qui est connu ; les nombres publiés plus bas proviennent uniquement des formules et simulations décrites, non d’un jeu de données de marché.
3. Le cas où est exact
Supposons les indépendants, de même loi normale, de moyenne nulle et de variance . L’addition de h normales indépendantes donne . Son écart-type est donc . Comme tous les quantiles d’une normale centrée sont un multiple fixe de son écart-type, .
Trois propriétés font le travail : l’absence de covariance entre jours, une variance inchangée, et une famille de distributions stable par addition avec la même forme normalisée. L’indépendance sans normalité ne suffit pas pour garantir l’égalité des quantiles à horizon fini ; une variance qui s’additionne n’implique pas automatiquement une VaR qui s’additionne de la même façon.
4. Six contre-épreuves reproductibles
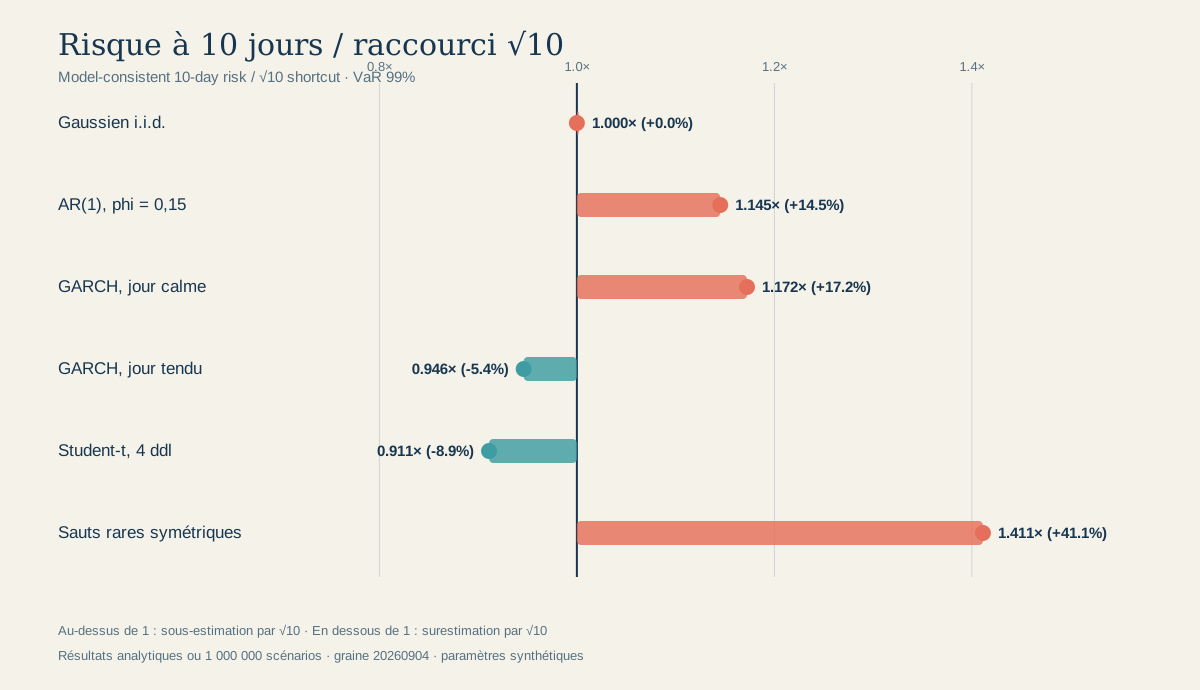
Le protocole fixe jours et un niveau de confiance de 99 %. Les quatre premiers résultats sont analytiques ; les deux derniers reposent sur 1 000 000 scénarios indépendants, graine 20260904. Le ratio compare la VaR à dix jours cohérente avec le modèle au raccourci . Au-dessus de 1, sous-estime le risque ; en dessous de 1, il le surestime.
| Modèle | Ratio | Écart | Lecture |
|---|---|---|---|
| Gaussien i.i.d. | 1.000× | 0.0% | Exact |
| AR(1), | 1.145× | +14.5% | Sous-estimation |
| GARCH, jour calme | 1.172× | +17.2% | Sous-estimation |
| GARCH, jour tendu | 0.946× | −5.4% | Surestimation |
| Student-t, 4 ddl | 0.911× | −8.9% | Surestimation |
| Sauts rares symétriques | 1.411× | +41.1% | Sous-estimation |
5. Pourquoi le signe de l’erreur change
Autocorrélation. Pour un processus stationnaire, . La règle supprime tous les termes de covariance . Avec dans notre AR(1), ils sont positifs : le risque à dix jours est 14,5 % plus élevé que le raccourci.
Volatilité conditionnelle. Dans le GARCH synthétique, la volatilité revient vers 1 % avec une persistance . Partir d’un jour calme à 0,5 % rend trop faible, car la variance future remonte : +17,2 %. Partir d’un jour tendu à 2,5 % rend trop fort, car il prolonge le stress sans réversion : −5,4 %.
Queues épaisses. Les rendements Student-t indépendants à quatre degrés de liberté ont été ramenés à 1 % de volatilité. Le quantile quotidien extrême est très lourd, mais la somme de dix jours commence à se rapprocher d’une forme moins extrême ; redimensionner le quantile d’un jour surestime ici la VaR dix jours de 8,9 %. Ce résultat ne signifie pas que les queues épaisses rendent prudent en général.
Sauts rares. La diffusion gaussienne de 0,8 % reçoit un saut symétrique de avec une probabilité totale de 0,5 % par jour. Un quantile quotidien à 99 % ignore le saut le plus rare ; sur dix jours, la probabilité d’au moins un saut est d’environ 4,9 %. Le quantile change alors de régime et sous-estime la VaR simulée de 41,1 %.
6. Une règle de décision plus défendable
Ne pas interdire ; lui imposer une preuve d’admissibilité.
- Définir d’abord l’objet : portefeuille, mesure (VaR et idéalement expected shortfall), niveau de confiance, horizon, règle de liquidation et unités.
- Tester les hypothèses utiles : autocorrélation des rendements, dépendance des carrés ou valeurs absolues, ruptures, asymétrie et stabilité des queues. L’absence d’autocorrélation linéaire ne valide pas une variance constante.
- Construire une prévision directe à dix jours : simulation filtrée, modèle conditionnel, scénarios historiques par blocs ou méthode de queues adaptée. Revaloriser intégralement les positions non linéaires.
- Comparer hors échantillon au modèle direct. Contrôler à la fois le taux d’excès et leur indépendance ; des dépassements groupés révèlent une mauvaise dynamique même si leur fréquence moyenne paraît correcte.
- Conserver seulement si son erreur est bornée sur les scénarios pertinents et si cette borne est compatible avec la décision. Documenter la date, les paramètres et le seuil d’abandon.
7. Limites et problème encore ouvert
- Cette étude est une démonstration de mécanismes, pas une estimation d’un portefeuille réel. Les paramètres sont choisis pour rendre les effets lisibles ; ils ne décrivent aucun actif ni aucune période historique.
- Un million de scénarios réduit l’erreur Monte-Carlo sans la supprimer. Les ratios Student-t et sauts varieront légèrement avec une autre graine. Le fichier JSON permet de distinguer les résultats simulés des identités analytiques.
- Nous n’avons traité qu’une VaR de rendements additifs et une exposition linéaire. Options, liquidité, changements de positions, dépendance multivariée et expected shortfall peuvent changer davantage le résultat.
- La question générale — quel modèle d’agrégation est le meilleur pour un portefeuille donné — reste empirique. La conclusion défendable est plus modeste : est un modèle, non une loi universelle, et doit être comparé à une prévision directe de l’horizon cible.
8. Références centrales réellement consultées
Les notes indiquent la fonction de chaque source dans l’argument. Les liens mènent vers le DOI, l’éditeur ou l’archive institutionnelle.
Basel Committee on Banking Supervision (1995). An internal model-based approach to market risk capital requirements. Bank for International Settlements.
Source réglementaire historique qui explicite le passage d’un jour à dix jours par √10 et ses restrictions, notamment pour les options.
R. F. Engle (1982). Autoregressive Conditional Heteroscedasticity with Estimates of the Variance of United Kingdom Inflation. Econometrica 50(4), 987–1007.
Article fondateur montrant qu’une série peut être non corrélée tout en ayant une variance conditionnelle prévisible.
T. Bollerslev (1986). Generalized Autoregressive Conditional Heteroskedasticity. Journal of Econometrics 31(3), 307–327.
Généralise ARCH et fournit le modèle de variance persistante utilisé dans l’une de nos contre-épreuves.
F. C. Drost & T. E. Nijman (1993). Temporal Aggregation of GARCH Processes. Econometrica 61(4), 909–927.
Établit que l’agrégation temporelle d’un GARCH change ses paramètres et ne se réduit pas à recopier une variance quotidienne.
F. X. Diebold, A. Hickman, A. Inoue & T. Schuermann (1997). Converting 1-Day Volatility to h-Day Volatility: Scaling by Root-h is Worse Than You Think. Wharton Financial Institutions Center Working Paper 97-34.
Analyse directement le changement d’horizon et recommande des modèles construits pour l’horizon réellement visé.
P. F. Christoffersen (1998). Evaluating Interval Forecasts. International Economic Review 39(4), 841–862.
Fournit le cadre de validation conditionnelle : une bonne fréquence d’excès ne suffit pas si les violations se regroupent.
P. Artzner, F. Delbaen, J.-M. Eber & D. Heath (1999). Coherent Measures of Risk. Mathematical Finance 9(3), 203–228.
Rappelle que la VaR n’est pas toujours sous-additive et qu’un quantile ne résume pas toute la gravité de la queue.
A. J. McNeil & R. Frey (2000). Estimation of Tail-Related Risk Measures for Heteroscedastic Financial Time Series: an Extreme Value Approach. Journal of Empirical Finance 7(3–4), 271–300.
Combine volatilité conditionnelle et théorie des extrêmes ; ses résultats multi-jours dépassent le simple redimensionnement par √h.
R. Cont (2001). Empirical Properties of Asset Returns: Stylized Facts and Statistical Issues. Quantitative Finance 1(2), 223–236.
Synthétise queues épaisses, dépendances non linéaires et volatilité en grappes observées sur de nombreux marchés.
J. Danielsson & J.-P. Zigrand (2006). On Time-Scaling of Risk and the Square-Root-of-Time Rule. Journal of Banking & Finance 30(10), 2701–2713.
Montre dans un modèle avec sauts que la règle peut sous-estimer systématiquement le risque, davantage aux horizons et niveaux de confiance élevés.